Efetuando estornos
O estorno é emitido quando a NF-e perdeu o prazo de cancelamento e a mercadoria ainda não foi entregue ao cliente. O Fácil123 define a natureza da operação da nota de estorno automaticamente, com a operação contrária à da nota original.
Qual é o seu caso?
| Situação | O que fazer |
|---|---|
| Ainda não emitiu a NF-e | Corrigindo deslizes na venda |
| NF-e emitida há menos de 24h, mercadoria não entregue | Cancelando uma nota ou venda |
| NF-e emitida há mais de 24h, mercadoria não entregue | Você está no lugar certo |
| Mercadoria já entregue ao cliente | Fazendo uma devolução de venda |
Entenda os detalhes desta operação neste tutorial:
Efetuando um estorno
- No menu superior, clique em Vendas.
- Clique em Vendas.
- Clique na venda que deseja estornar.
- Clique nos três pontinhos.
- Clique em Estornar.
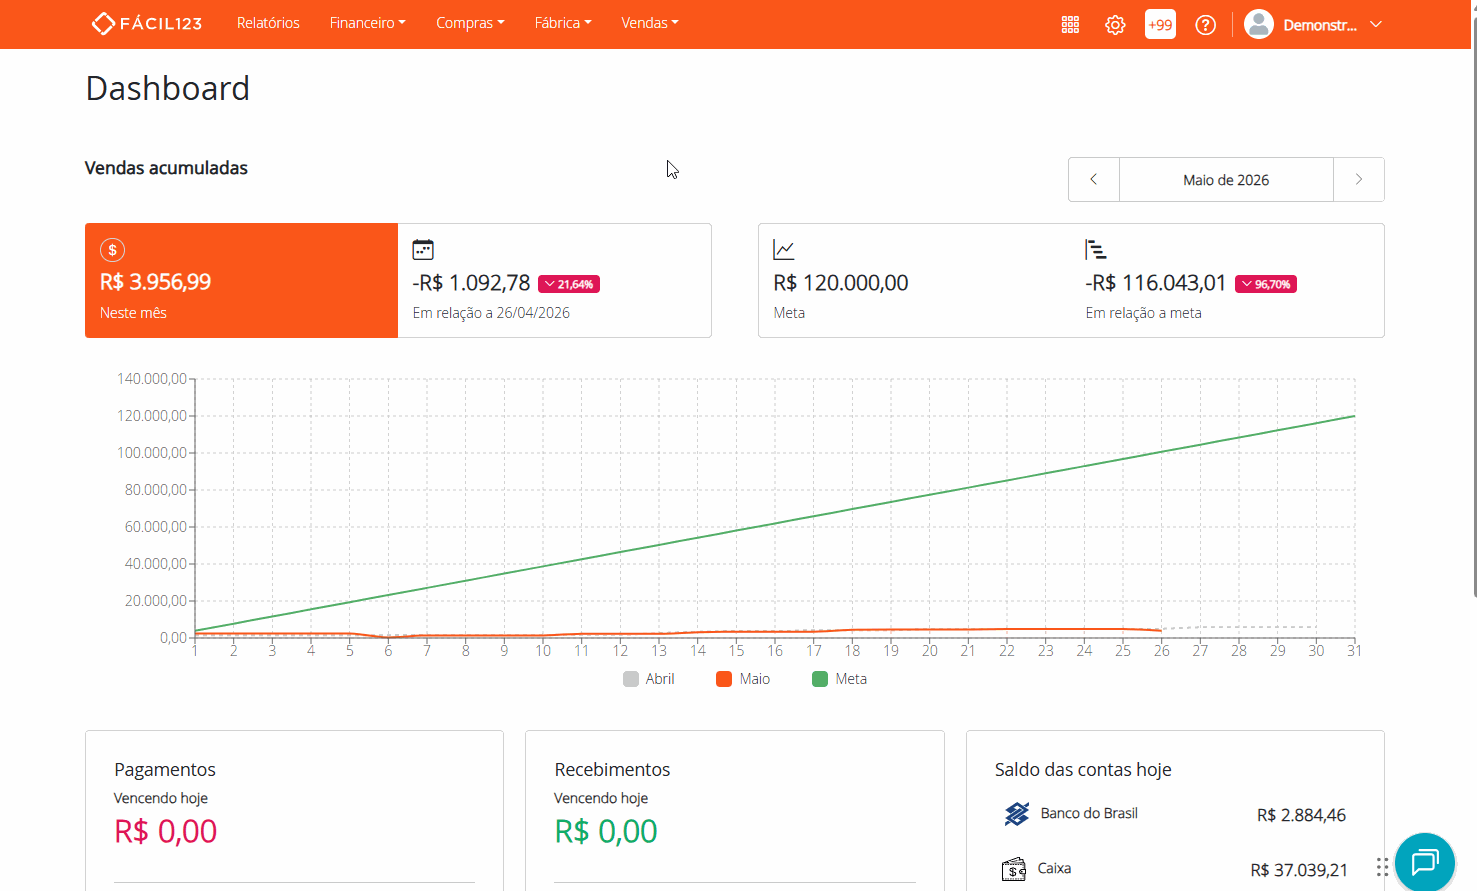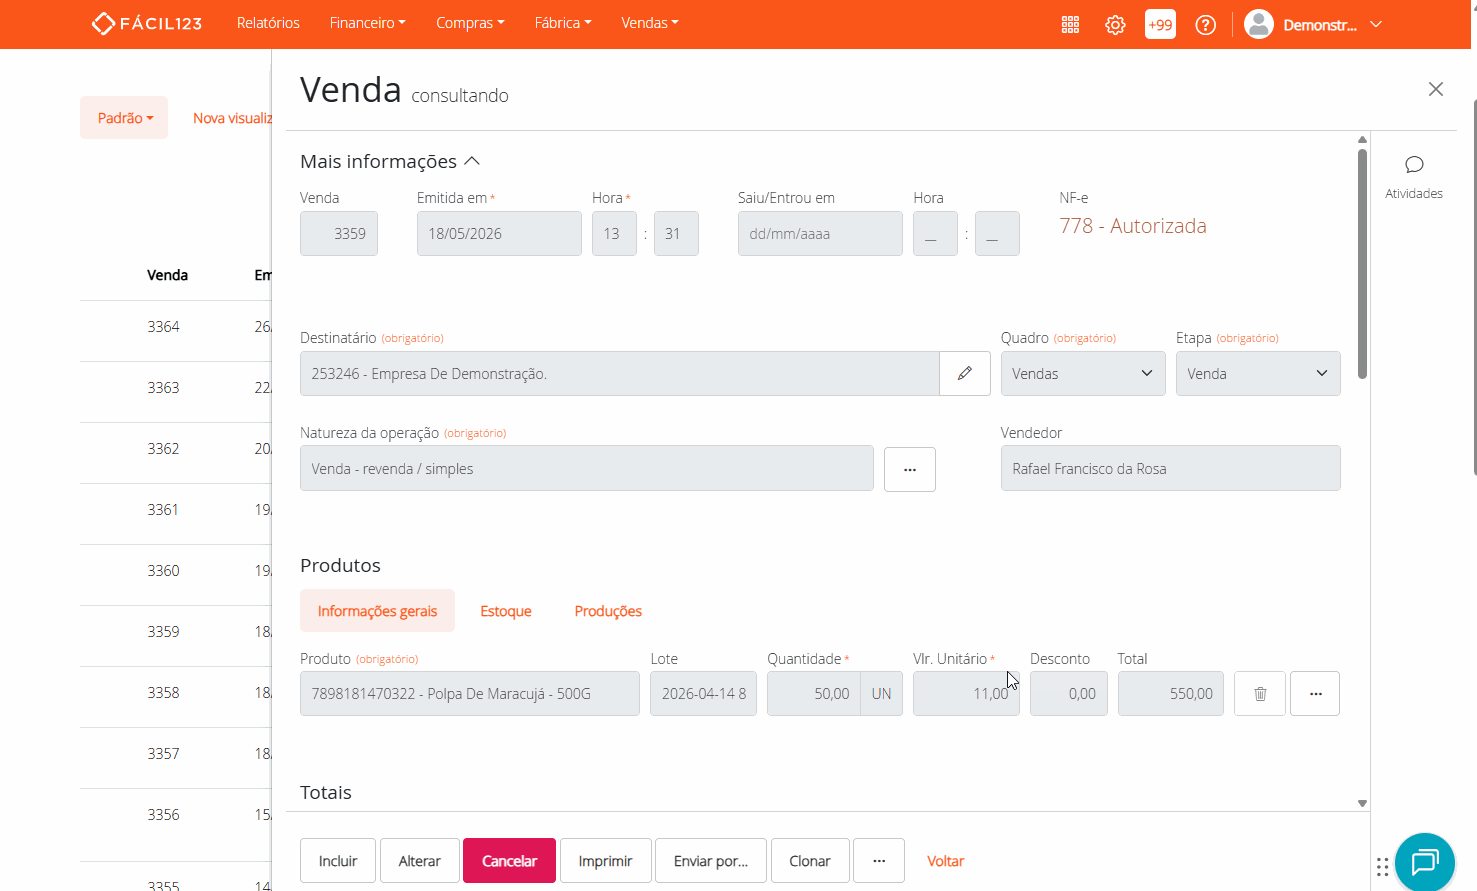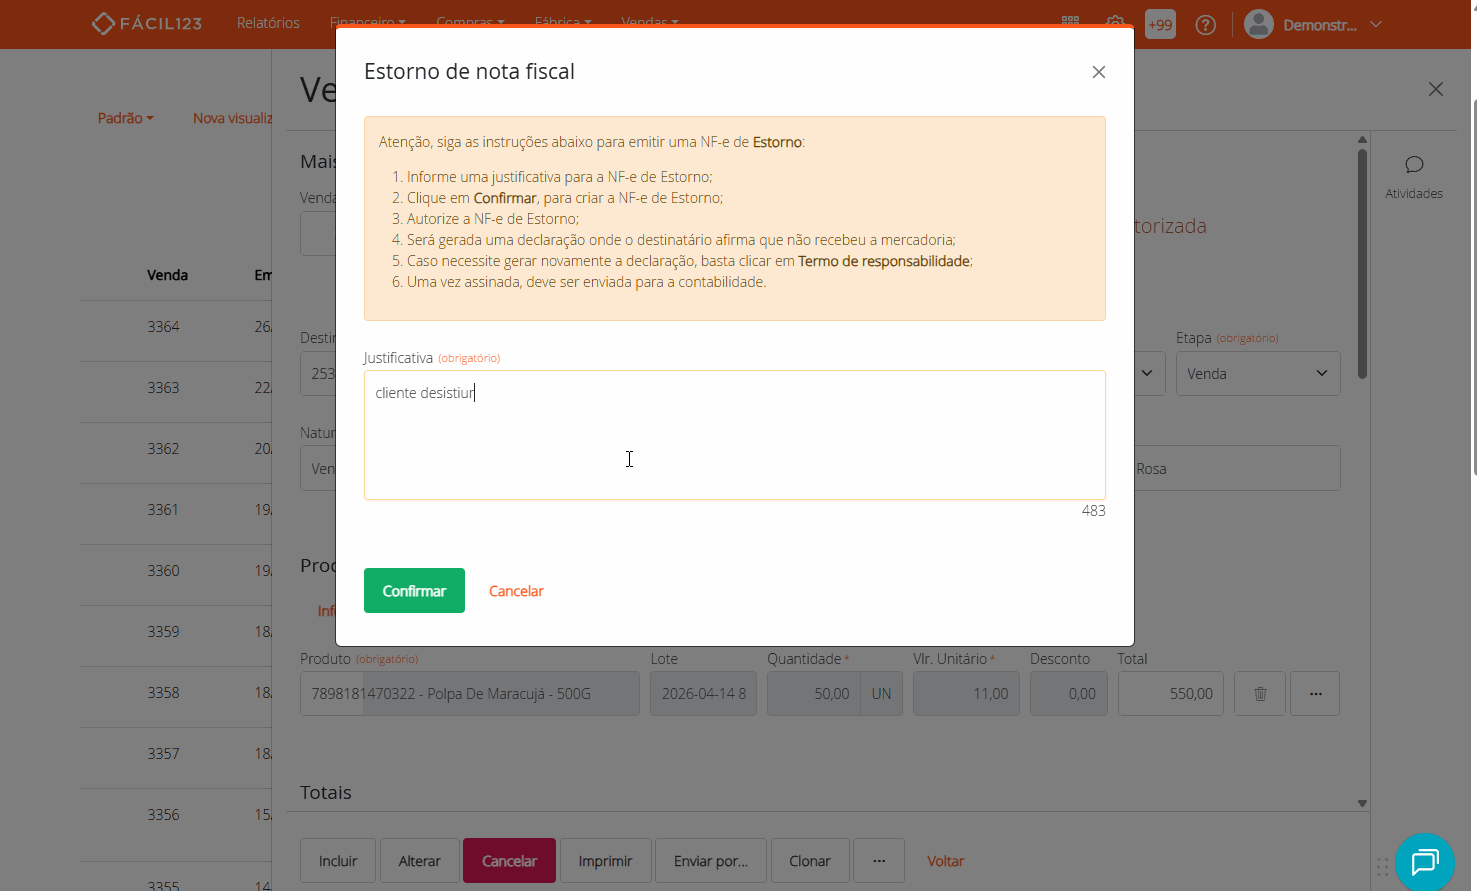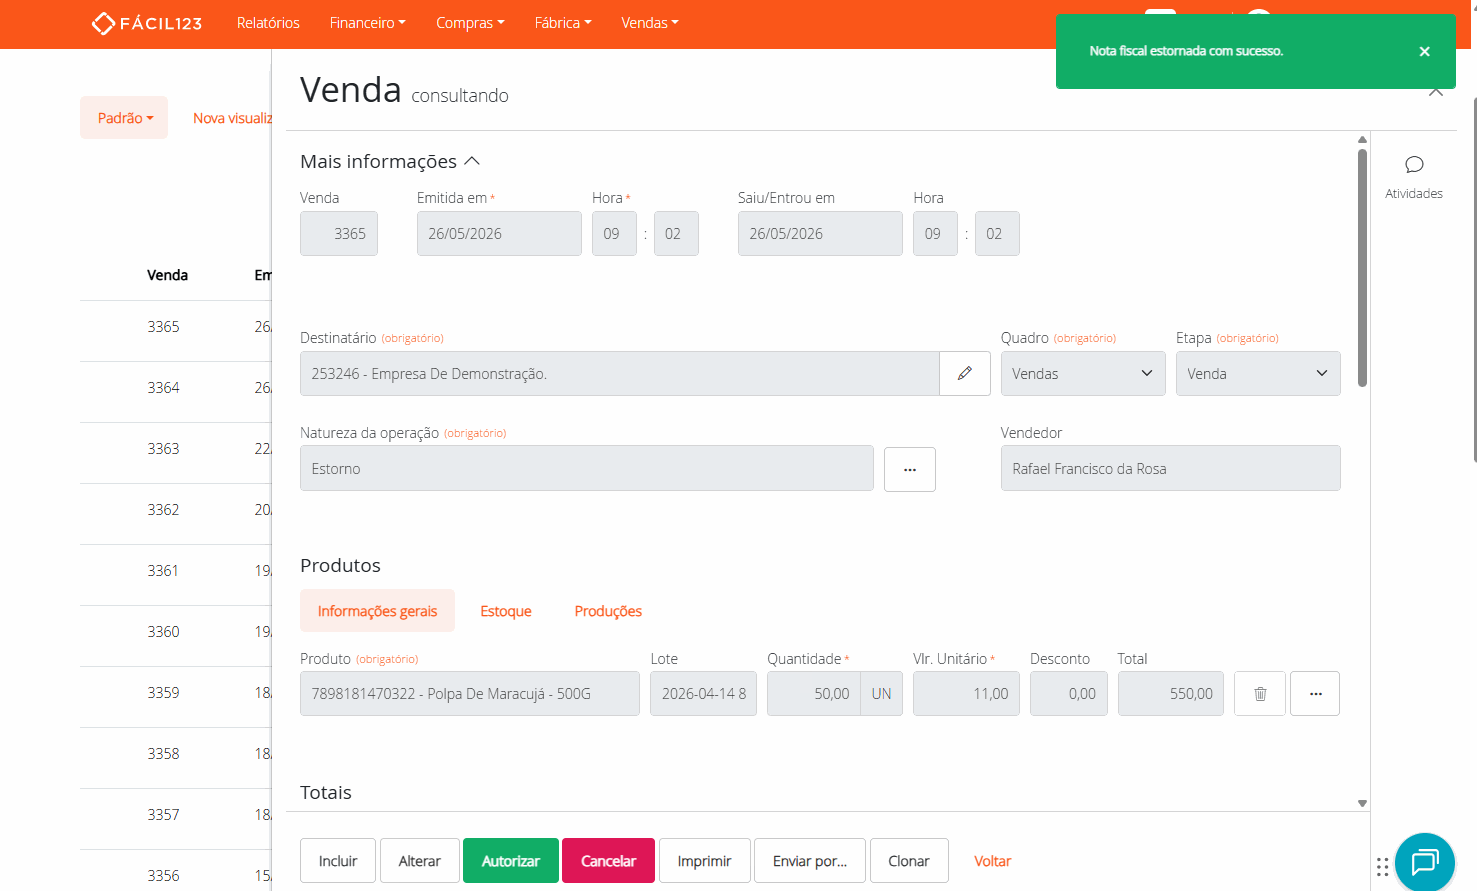
- Preencha a justificativa.
- Clique em Confirmar.
- Autorize a nota gerada.
Se a sua contabilidade orientar um CFOP ou CST diferente do que veio na nota de estorno, ajuste a tributação de cada produto antes de autorizar, seguindo Alterando CFOP e CST.
Após a autorização, o Fácil123 gera automaticamente a nota de estorno e o termo de responsabilidade, que deve ser assinado pelo destinatário e entregue à contabilidade.
Quando o estorno sai como devolução, o Fácil123 já referencia a nota original em cada produto, com a chave de acesso e o número do item. Você não precisa cadastrar nada em Documentos referenciados. Entenda como isso funciona em Fazendo uma devolução de venda.
Imprimindo o termo de estorno de NF-e
- No menu superior, clique em Vendas.
- Clique em Vendas.
- Localize a Nota Fiscal de Estorno e clique nela.
- No final da tela, clique em Termo de responsabilidade.
- Clique em Imprimir, selecione a impressora e clique em Imprimir novamente.
Se preferir, você pode salvar a declaração em PDF e enviá-la por e-mail.
Estorno de NF-e
Leia este artigo para esclarecer suas dúvidas sobre a nota de estorno. -- 2 minutos
Regras Legais para NF-e de estorno
As regras, tanto de cancelamento, como de estorno, podem ser diferentes de acordo com a legislação de cada estado. Pois, não há legislação federal exclusiva para o estorno de nota fiscal.
Salientamos sobre a importância do auxílio do seu contador, para te ajudar em momentos de dúvidas.
Observe alguns casos específicos:
– Santa Catarina: a NF-e pode ser cancelada no prazo de 24 horas a partir da autorização de uso. Na Consulta COTEPE 006/2013, está estabelecido que após o prazo de cancelamento, a correção deve ser realizada através da emissão de NF-e de estorno.
– Paraná: o prazo para cancelamento é de 168 horas (7 dias) a partir da autorização de uso. O DECRETO Nº 8.891 adicionou no art. 204 a possibilidade de emissão de nota fiscal eletrônica para regularizar a emissão de nota fiscal que não pôde ser cancelada dentro do prazo.
– Rio Grande do Sul: o cancelamento da NFe pode ser feito em 168 horas (7 dias), de acordo com a Instrução Normativa DRP nº 045/98 subitem 20.4.2, caso o cancelamento não seja feito no prazo, a correção deve ser efetuada através da emissão de NF-e de estorno.
– São Paulo: o prazo para cancelamento é de 24 horas, a partir da autorização de uso. Após esse prazo, os pedidos de Cancelamento são recebidos via sistema até 480 horas da autorização, porém o emitente fica sujeito à penalidade prevista no Regulamento do ICMS. Após este prazo de 480 horas, a NF-e pode ser cancelada somente com a aprovação do Posto Fiscal de vinculação.
– Mato Grosso do Sul: o prazo para cancelamento é de 24 horas, caso não seja cancelada em tempo é preciso uma autorização do Superintendente de Administração Tributária para fazer o estorno, de acordo com o Decreto n.º 13.324/11;
– Mato Grosso: o prazo para cancelamento é de 2 horas, a partir da autorização de uso. Após esse prazo, é preciso fazer o estorno, conforme o artigo 17 da Portaria n.º 163/2007 do SEFAZ;
– Minas Gerais: possui procedimentos próprios para realizar o cancelamento da NF-e entre 24 e 168 horas após a autorização de uso, de acordo com a Portaria SAIF n.º 11/13;
– Pará: o cancelamento pode ser feito em até 24 horas, conforme Art. 182-N do Decreto n.º 4.676/01, de acordo com as normas do Art. 182-O, não trata a possibilidade de estorno.
Veja neste vídeo como efetuar o estorno para nota que perdeu o prazo de cancelamento.
Perguntas e respostas
1 - Posso efetuar o estorno de um estorno?
R: Sim. A operação de estorno sempre tenta gerar uma nova NF-e inversa da que está selecionada. Sendo assim, a NF-e gerada provavelmente será igual a NF-e anterior a que está tentando-se estornar. Não existe um limite de quantos estornos de estornos você pode gerar.
2 - Posso fazer mais de um estorno para a mesma NF-e?
R: Sim e não. Você poderá criar um segundo estorno para uma NF-e desde que o primeiro estorno esteja cancelado. Este mecanismo existe para que você não cometa o erro de estornar a mesma NF-e duas vezes, gerando problemas fiscais.
3 - Posso estornar uma venda?
R: Não. Somente as NF-es são estornáveis.
4 - O estorno influencia nos valores dos relatórios de vendas?
R: Depende. Se a NF-e original for uma venda, uma devolução de venda ou até mesmo um estorno de venda, o estorno irá influenciar. Caso contrário, não. Por exemplo, o estorno de uma venda irá diminuir do relatório de vendas. Já um estorno de uma remessa para conserto, não.
5 - Quando é emitida uma nota de estorno, as parcelas e boletos são excluídos automaticamente do financeiro?
R: Não. A nota de estorno é uma nova nota com operação contrária à nota anterior. O estorno não poderia tomar essa decisão, pois você poderia não querer cancelar as parcelas e existem vários motivos para isso.
Se você deseja cancelar as parcelas da nota original, localize no financeiro a parcela e faça a exclusão.
6 - A nota de estorno gera financeiro?
R: A nota de estorno não pode conter parcelas. Por esse motivo o Fácil123 gere as notas de estorno sem parcelas.